Sabesp #SBSP3: a marcha agressiva pós-privatização esbarra no avanço da dívida e no risco operacional
A marcha agressiva da Sabesp após a privatização envolve aquisições locais e metas altas, mas a dívida de R$ 34 bi e as falhas operacionais alertam o mercado financeiro.
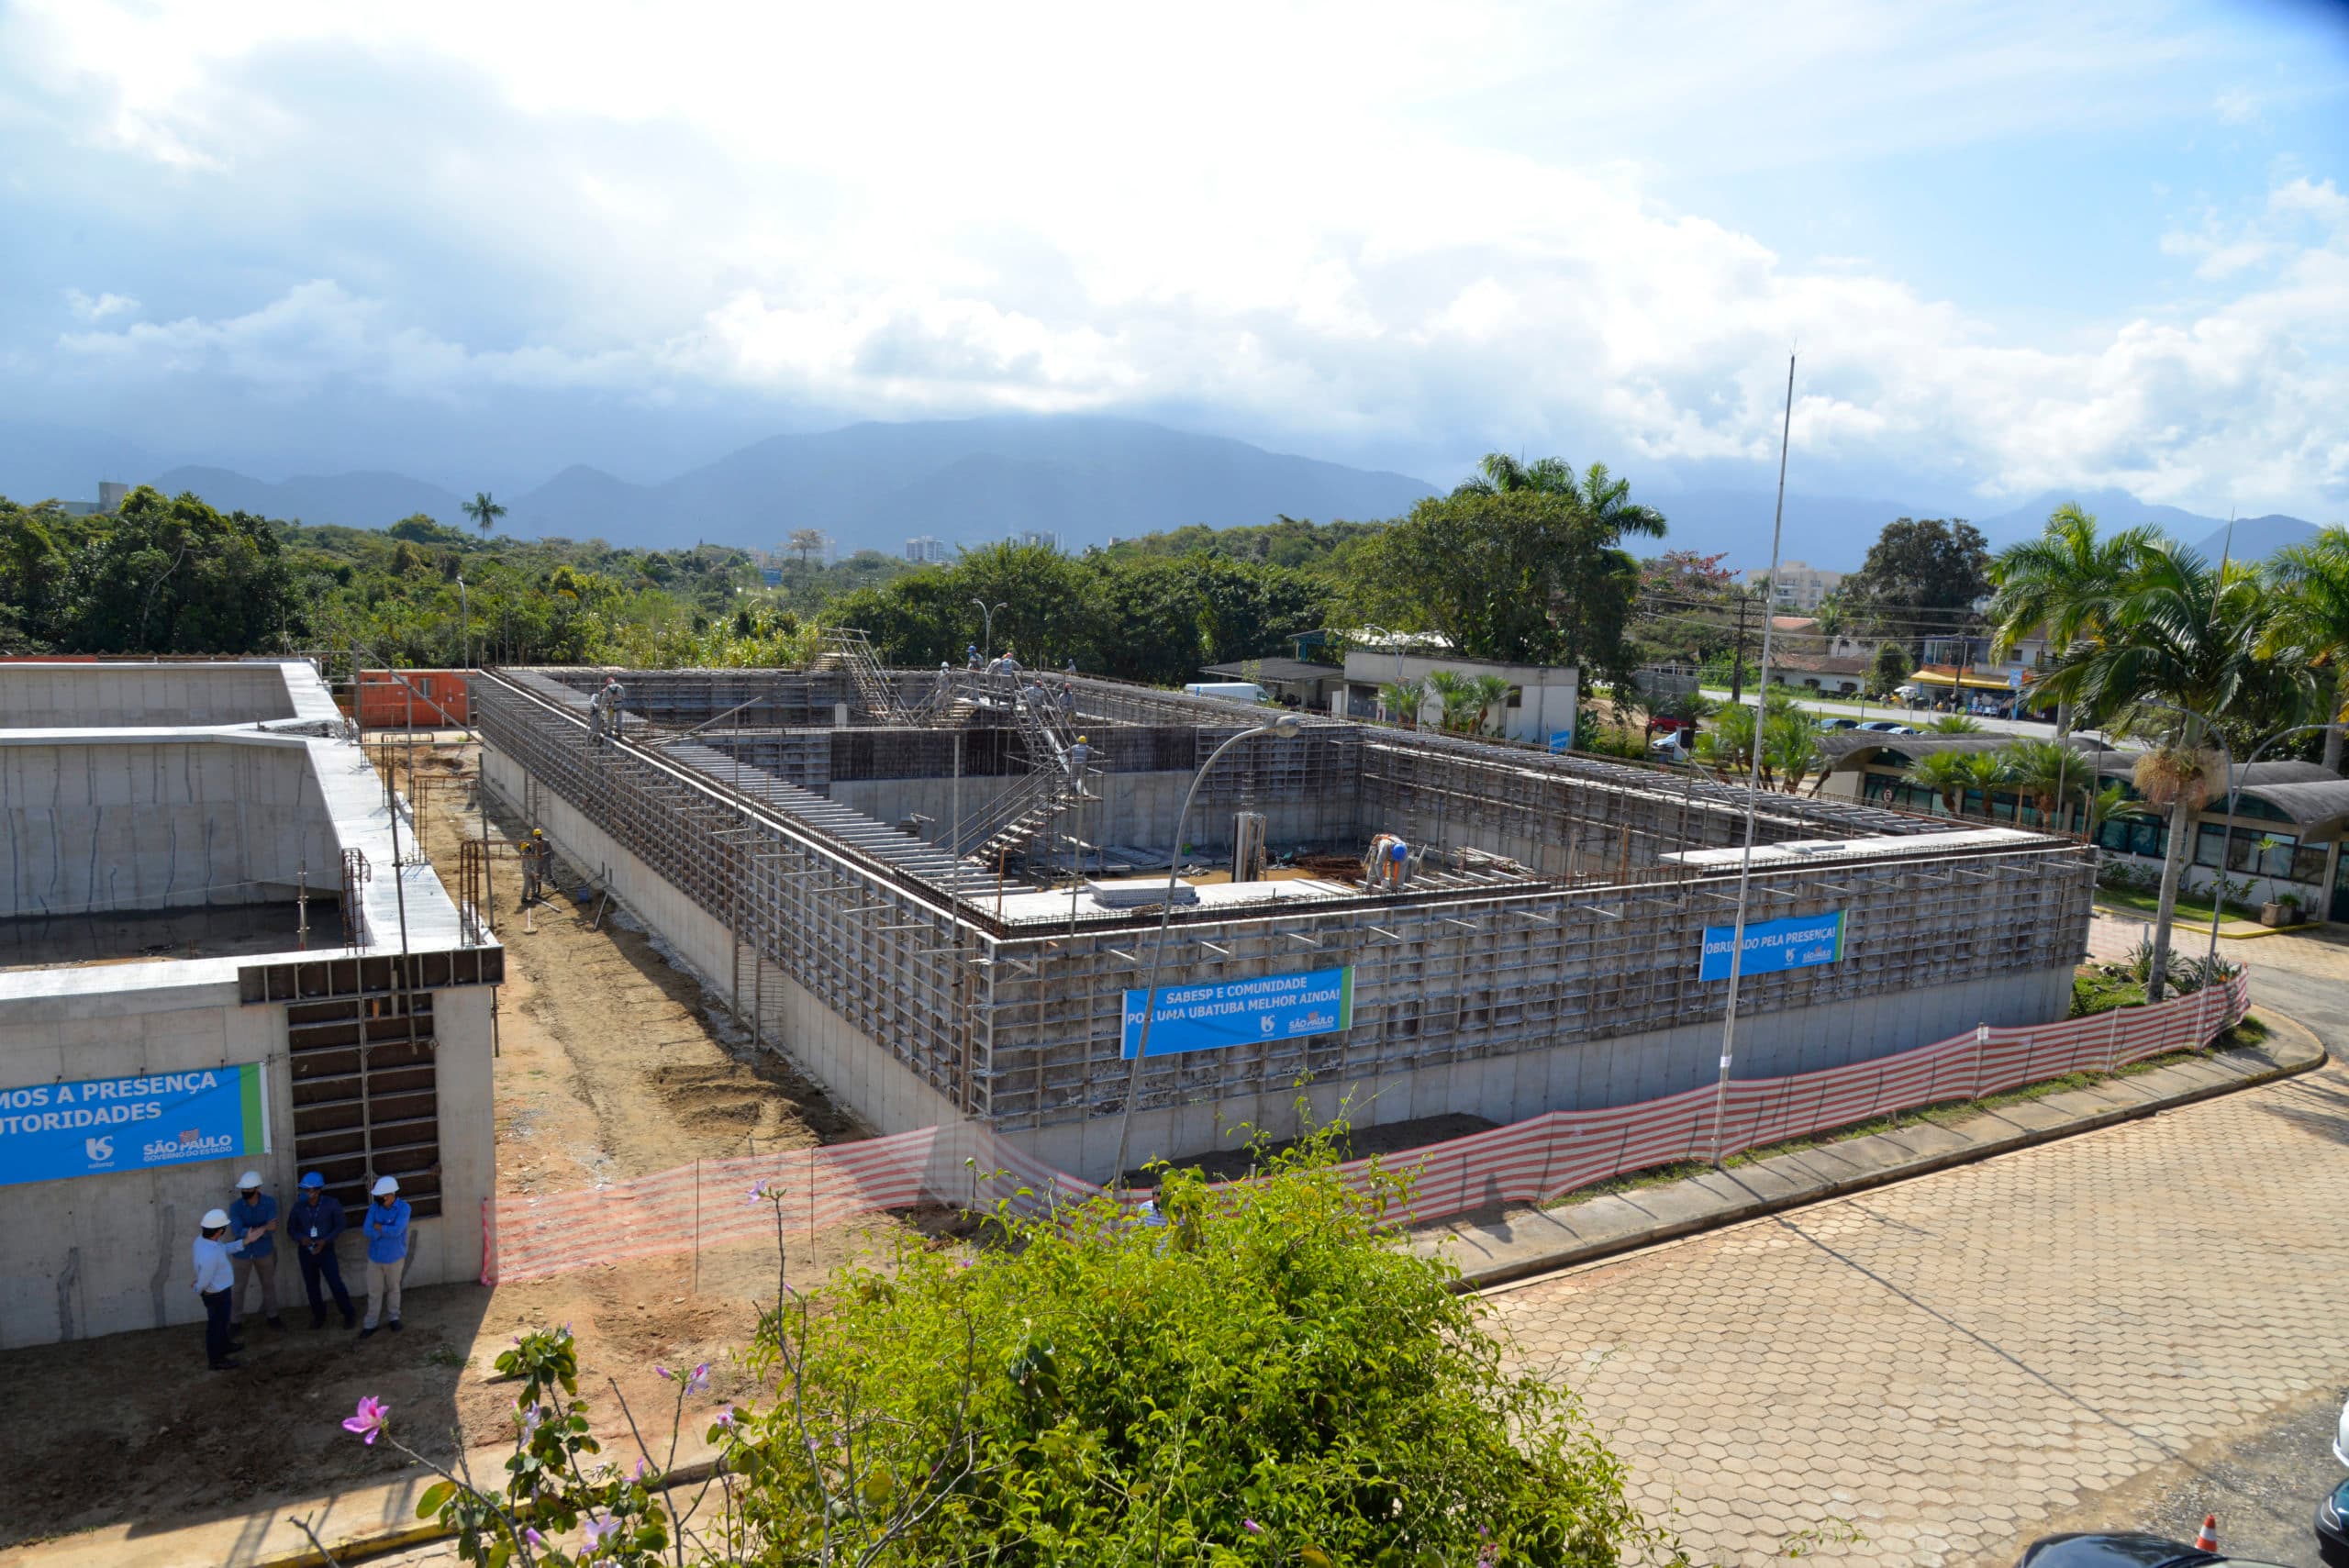
A Sabesp está passando pelo seu primeiro grande teste de fogo após a privatização, e o mercado assiste de camarote à reestruturação de uma das maiores teses de saneamento do país.
A gestão da Equatorial injetou velocidade na expansão corporativa. A companhia abriu o caixa para consolidar aquisições no interior e destravou a complexa incorporação da EMAE.
Mas a ambição dessa nova fase cobrou o seu preço. O endividamento necessário para garantir a universalização disparou, e graves falhas operacionais em obras ligaram o sinal de alerta sobre a governança de riscos do grupo.
Esta análise foi construída com a base do Sentinelus.ai, agente de IA que monitora continuamente mais de 2.300 fontes do mercado financeiro.
Saiba como funciona no final do artigo.
TERMÔMETRO DO ATIVO
Nos últimos 180 dias, o Sentinelus rastreou 948 menções sobre a Sabesp. O sentimento do mercado reflete o otimismo com o faturamento futuro e o susto com os gargalos operacionais: 416 positivas, 225 negativas e 307 neutras.
A NOVA REALIDADE DO SANEAMENTO
Com a transição societária desenhada, o mercado financeiro recalibra a tese. A promessa de eficiência do setor privado está sendo confrontada com a pesada herança de infraestrutura que exige capex intensivo e governança rígida nas ruas.
ALTA 1: O DESFECHO DA EMAE
Após enfrentar atritos regulatórios e uma paralisação temporária imposta pela CVM, a Sabesp garantiu o aval dos acionistas para a incorporação integral da EMAE, viabilizando o corte de redundâncias e o ganho de sinergias.
ALTA 2: CAPILARIDADE M&A NO INTERIOR
ALTA 3: O ALVO DE R$ 200 DO JPMORGAN
O enxugamento corporativo sustentou a confiança do grande capital estrangeiro e colocou os múltiplos em outro patamar de atratividade institucional.
BAIXA 1: A CONTA BILLIONÁRIA DA UNIVERSALIZAÇÃO
BAIXA 2: A RUPTURA DA GOVERNANÇA OPERACIONAL
Se as contas corporativas andam bem, a execução nas ruas virou pesadelo. A Sabesp afundou em uma crise de imagem severa quando um erro de obra perfurou tubulações de gás na capital paulista.
BAIXA 3: O FREIO NA EXPANSÃO NACIONAL
Apesar da contratação inicial do Bradesco para mapear uma disputa de aquisição fora do estado, a gestão recuou e evitou dar um passo maior que a perna frente à complexidade regulatória.
O PRÓXIMO PASSO
A Sabesp provou que o seu novo modelo tem apetite para fusões e é capaz de seduzir os gigantes de Wall Street. A visão de longo prazo segue robusta sob os pilares da eficiência privada.
No entanto, o jogo real trocou o conforto corporativo pela lama das trincheiras urbanas. A conta bilionária cobrou seus juros, as dívidas aumentaram e a tolerância do público para desastres fatais em obras zera qualquer folga de governança.
Até que a companhia garanta que pode executar seu plano massivo de investimentos sem estourar o limite da alavancagem ou colocar as vias públicas em risco, o papel deve oscilar bruscamente entre a promessa estrutural e as armadilhas de execução.
Conteúdo informativo. Não constitui recomendação de compra ou venda.
Sobre esta análise
Esta análise foi gerada pelo Sentinelus.ai. O Sentinelus é uma plataforma brasileira de inteligência de mercado para investidores da B3. Um agente de IA rastreia continuamente mais de 2.300 fontes, incluindo canais do YouTube, posts no X, documentos de RI, comunicados da CVM e mais de 800 portais de notícias financeiras.
Teste grátis