Eneva #ENEV3: a escalada agressiva por ativos e térmica esbarra na dívida e na justiça
A Eneva engata forte expansão de térmicas e gás, mas tombo de lucro e ruídos do TCU testam o fôlego financeiro e regulatório.
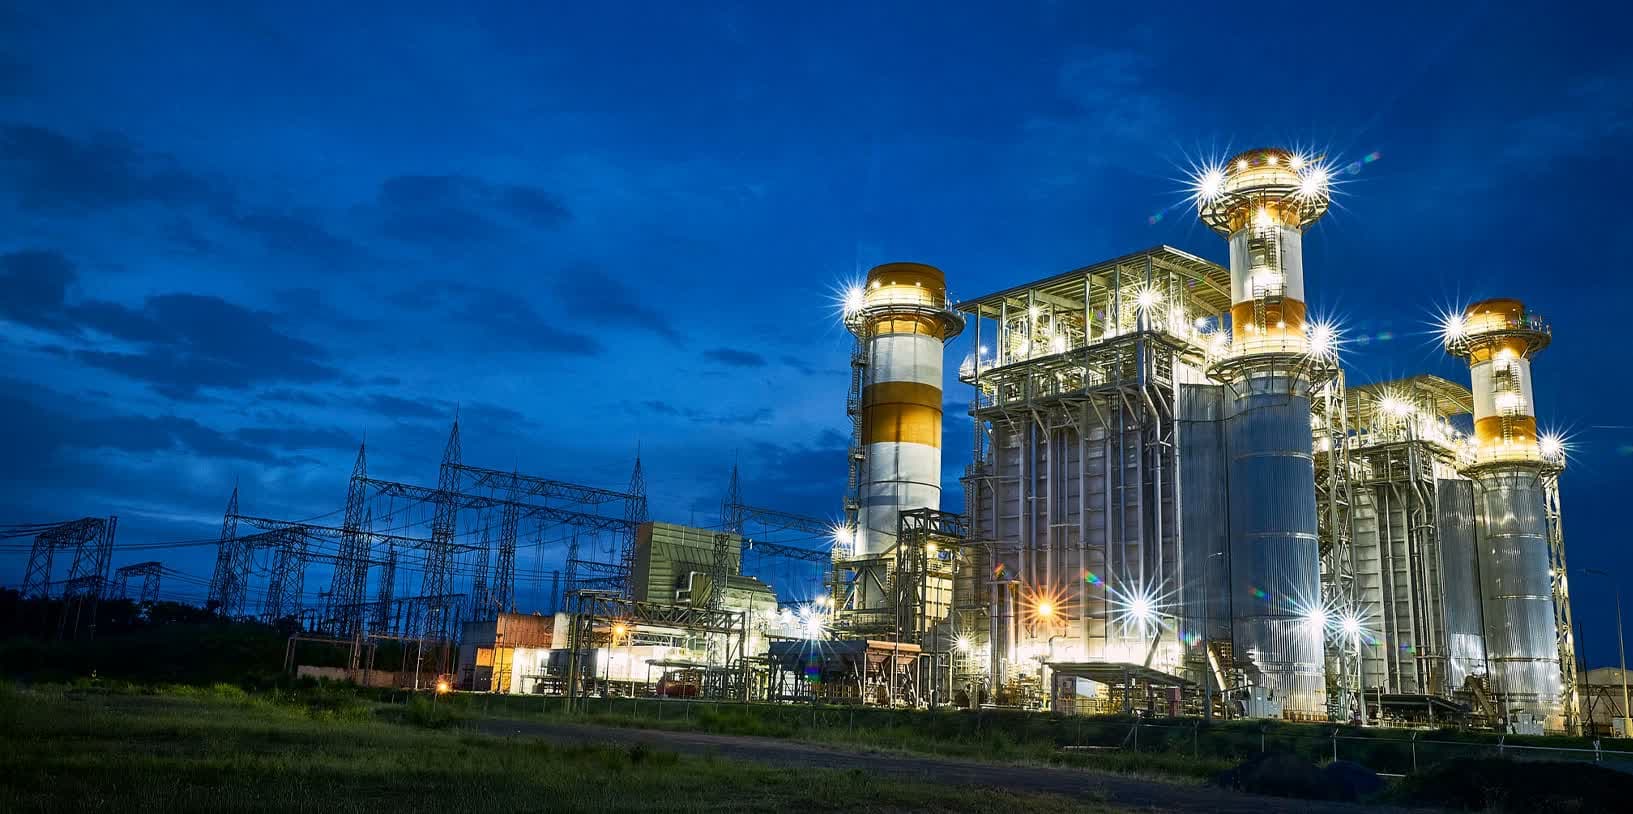
A Eneva consolida sua posição como protagonista na transição energética brasileira. A companhia avança com força na geração térmica a gás e busca ativamente novas fronteiras.
A estratégia de expansão acelerada, no entanto, cobra um preço alto no balanço. Enquanto o portfólio de ativos cresce, a dívida líquida pressiona os resultados e gera incertezas.
A disputa entre a eficiência operacional e o aumento da alavancagem define o momento atual da companhia. O mercado agora pesa os prêmios da expansão frente aos limites estruturais de caixa.
Esta análise foi construída com a base do Sentinelus.ai, agente de IA que monitora continuamente mais de 2.300 fontes do mercado financeiro.
Saiba como funciona no final do artigo.
O TERMÔMETRO DA ENEVA
Nos últimos 180 dias, o Sentinelus processou 646 menções sobre a companhia. O saldo aponta 426 avaliações positivas, 101 negativas e 119 neutras.
A DISPUTA ENTRE EXPANSÃO E ALAVANCAGEM
De um lado, a empresa diversifica geografias e monetiza fluxos para investir pesado. Do outro, enfrenta custos financeiros crescentes e ruídos institucionais duradouros no setor elétrico.
O AVANÇO EM BLOCOS EXPLORATÓRIOS E NA VENEZUELA
A companhia arrematou 100% de participação em seis novos blocos na Bacia do Parnaíba sem concorrência. O movimento adiciona quase 14 mil quilômetros quadrados ao portfólio exploratório.
A manobra em bônus de assinatura foi acompanhada pelo Money Times:
Além do mercado doméstico, a empresa firmou parceria com a Halliburton para buscar ativos estratégicos na Venezuela. O foco está em destravar projetos rentáveis de óleo e gás para maximizar lucros.
O InfoMoney detalhou as motivações e o escopo da movimentação internacional da energética:
A SAÍDA DO CARVÃO E INJEÇÃO DE LIQUIDEZ
A venda da usina Pecém II por quase R$ 840 milhões recalibrou o portfólio com foco integral em gás natural. A reestruturação retira as amarras dos ativos emissores pesados do balanço da elétrica.
O movimento societário e os valores de contingência foram cobertos pelo Money Times:
Para blindar a expansão, a Eneva operou uma cessão de direitos creditórios da térmica Porto de Sergipe I. A estratégia antecipa até R$ 3 bilhões em recebíveis de modo eficiente.
A ADVFN ressaltou a dinâmica competitiva de captação e o fôlego criado para novos certames:
SALTO NA GERAÇÃO E SINAL DE RECOMPRA
O despacho contínuo das usinas impulsionou a geração bruta, que saltou 35% no segundo trimestre. O modelo integrado garante controle de margens mesmo diante da forte exigência regulatória.
O Valor Econômico destacou a resiliência operacional amparada por fontes termelétricas:
TOMBO NO RESULTADO E PRESSÃO DE DÍVIDA
Apesar da receita forte, o segundo trimestre assustou com uma retração severa de 91,4% no lucro líquido. O resultado foi gravemente perfurado pelo peso insustentável de antigas dívidas e juros.
A queda de lucros e a deterioração de indicadores foram analisadas pelo Valor Econômico:
A INCERTEZA APÓS O DISTRATO COM A VALE
A Vale desfez antecipadamente a parceria maciça por GNL com a geradora energética. O acerto injetou R$ 340 milhões imediatos, mas a indenização mal afasta os riscos crônicos associados ao fim da avença.
O Pipeline Valor pontuou a leitura analítica sobre a compensação ser financeiramente insuficiente:
A quebra prematura de contrato esvaziou a garantia de vazão de mais de 250 mil metros cúbicos ao dia. A Eneva tenta realocar rapidamente esta sobra monumental em meio a um mercado industrial reticente.
GARGALOS E A SOMBRA DO TCU
O Tribunal de Contas monitora pesadamente os contratos de reservas que turbinaram o caixa recente da empresa. Há suspeitas tangíveis de formação de sobrepreço sistêmico para os custos elétricos nacionais.
A PROVA DE FOGO
A tese central da Eneva reside em sua habilidade de orquestrar grandes volumes de investimentos em infraestrutura crítica. A expansão via leilões e novas concessões consolida seu domínio setorial.
Contudo, o limite dessa estratégia está atrelado ao custo de capital e na eficiência exigida para reverter a alavancagem atual. O mercado demanda rentabilidade e perdeu a tolerância por choques.
O sucesso da companhia depende da blindagem regulatória de seus contratos e de sua eficiência executiva. Reduzir a dívida enquanto lida com gargalos em insumos industriais ditará as regras do ano.
Conteúdo informativo. Não constitui recomendação de compra ou venda.
Sobre esta análise
Esta análise foi gerada pelo Sentinelus.ai. O Sentinelus é uma plataforma brasileira de inteligência de mercado para investidores da B3. Um agente de IA rastreia continuamente mais de 2.300 fontes, incluindo canais do YouTube, posts no X, documentos de RI, comunicados da CVM e mais de 800 portais de notícias financeiras.
Teste grátis