Blog Sentinelus
KLBN11Klabin SA Ctf de Deposito de Acoes Cons of 1 Sh + 4 Pfd ShsAnálise de ações

Klabin #KLBN11: a BlackRock comprou a promessa de caixa — mas os bancões cobram a conta do câmbio

A Klabin encerrou seus investimentos bilionários mirando alto fluxo de caixa. Mas a pressão cambial e os rebaixamentos seguram o papel.
09 de outubro de 2026Leitura longaBase Sentinelus
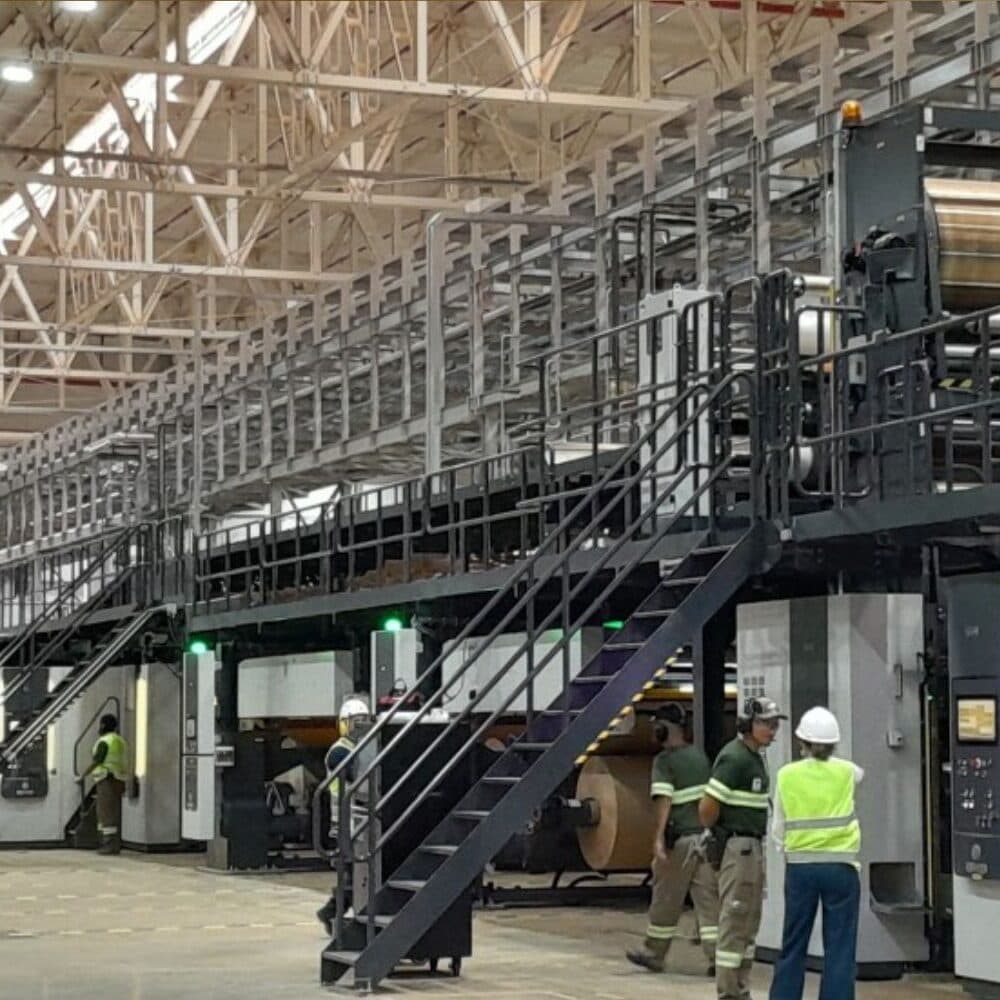
Moderna máquina de papel em galpão industrial com logotipos da Klabin
Imagem editorial usada no modelo do artigo de Klabin SA Ctf de Deposito de Acoes Cons of 1 Sh + 4 Pfd Shs (KLBN11).

A Klabin chegou ao ponto de inflexão mais aguardado de sua história recente: o fim de um ciclo bilionário de investimentos.

Com as grandes obras no retrovisor, a diretoria promete focar na desalavancagem e destravar um fluxo de caixa livre robusto para o acionista até 2027.

No entanto, a execução dessa tese esbarra no humor de curto prazo do mercado. Enquanto a gestão sinaliza confiança, os analistas institucionais rebaixam o papel diante da pressão cambial, das tarifas globais e dos custos operacionais crescentes.

Esta análise foi construída com a base do Sentinelus.ai, agente de IA que monitora continuamente mais de 2.300 fontes do mercado financeiro.

Saiba como funciona no final do artigo.

O TERMÔMETRO DA TENSÃO

O mercado reflete o momento de transição da papeleira. Nos últimos 180 dias, o Sentinelus avaliou 504 menções sobre o ativo.

A medição registrou 240 menções positivas, 105 negativas e 159 neutras, mostrando a divisão exata entre a paciência do longo prazo e a cobrança pelos números do presente.

A DISPUTA PELO VALOR DA KLABIN

A narrativa da KLBN11 hoje é um cabo de guerra entre o futuro prometido pela diretoria e as dificuldades macroeconômicas enfrentadas no caixa de hoje.

O FIM DO CICLO BILIONÁRIO E A PROMESSA DE CAIXA

A grande âncora do endividamento da Klabin nos últimos anos foi a agressiva expansão industrial, mas a chave finalmente virou. A companhia anunciou que não fará novos aportes de grande porte até 2030, priorizando a desalavancagem.

Para o CEO Cristiano Teixeira, o término das grandes obras permite travar os custos da empresa e abre o caminho para uma geração de fluxo de caixa forte e recorrente a partir de 2027.

RECOMPRA DE AÇÕES E ESTRATÉGIA NO X

Como sinal claro de que considera os papéis baratos, o conselho de administração aprovou um programa para recomprar até 31,25 milhões de units, mirando o cancelamento das ações para ampliar o lucro de quem já está na base.

O movimento da tesouraria chamou atenção na FinTwit. O perfil @brumazzoni propôs uma estratégia de venda de opções para tentar capturar a volatilidade gerada pela retirada desses 3% do free float.

SURPRESA NO EBITDA E EFICIÊNCIA ENERGÉTICA

Apesar da cautela generalizada, a empresa provou a resiliência de seu modelo ao reportar um Ebitda ajustado de R$ 1,96 bilhão no segundo trimestre, superando as estimativas do mercado com a ajuda da divisão de papéis e embalagens.

Na frente operacional, a transição energética tem gerado ganhos concretos. A substituição de óleo combustível por gaseificação de biomassa reduziu a dependência fóssil e os custos na operação fabril de uma das unidades.

O PESO DO CÂMBIO NO RESULTADO FINAL

Na contramão do otimismo industrial, a última linha do balanço tem afastado os investidores. No primeiro trimestre, a Klabin amargou um prejuízo contábil de R$ 497 milhões sob forte pressão cambial, derrubando a margem para 34%.

Mesmo voltando a ficar no azul nos meses seguintes, a empresa viu seu lucro encolher 34% na comparação anual, espremido pela soma do real apreciado contra o dólar e o aumento agressivo do custo caixa.

A ONDA DE REBAIXAMENTOS INSTITUCIONAIS

A falta de gatilhos de valorização no curto prazo deflagrou cortes de recomendação entre os institucionais. O Bradesco BBI rebaixou as units para neutro e cortou o alvo para R$ 21, avaliando que a desalavancagem será lenta.

O JP Morgan seguiu o mesmo caminho, reduzindo o ativo para neutro sob o argumento de que a eficiência operacional já está precificada, não sobrando catalisadores fortes para expandir os múltiplos da ação.

CLIMA E AMEAÇA TARIFÁRIA DOS ESTADOS UNIDOS

A estrutura de gastos da papeleira também sofre com a natureza. O excesso de chuvas no Sul travou a logística local, impulsionando o custo da madeira para até R$ 845 por tonelada.

No cenário global, a empresa precisou formalizar oposição no USTR contra a proposta comercial que ameaça sobretaxar em 25% os produtos brasileiros exportados aos Estados Unidos, criando novos riscos logísticos.

O QUE DESEMPATA O JOGO

A balança da Klabin opera com prazos distintos. De um lado, o risco é de curtíssimo prazo: juros, câmbio hostil e clima elevam os custos e paralisam os múltiplos da ação, motivando a debandada de alguns bancões.

Do outro lado, a recompensa exige paciência do investidor. Com a paralisação de projetos faraônicos, a empresa concentra forças em pagar dívidas e comprar a própria ação descontada.

A tese de investimento hoje depende inteiramente do tempo. Sobreviver aos soluços macroeconômicos atuais é o pedágio cobrado pelo mercado para acessar a promessa do caixa milionário a partir de 2027.

Conteúdo informativo. Não constitui recomendação de compra ou venda.

Sobre esta análise

Esta análise foi gerada pelo Sentinelus.ai. O Sentinelus é uma plataforma brasileira de inteligência de mercado para investidores da B3. Um agente de IA rastreia continuamente mais de 2.300 fontes, incluindo canais do YouTube, posts no X, documentos de RI, comunicados da CVM e mais de 800 portais de notícias financeiras.

Teste grátis