Marcopolo #POMO4: a expansão global e o cofre cheio esbarram na queima de margens do balanço
Apesar do cofre cheio com dividendos e recompra de ações, a Marcopolo enfrenta o peso das margens espremidas e juros altos. Entenda a divisão do mercado.
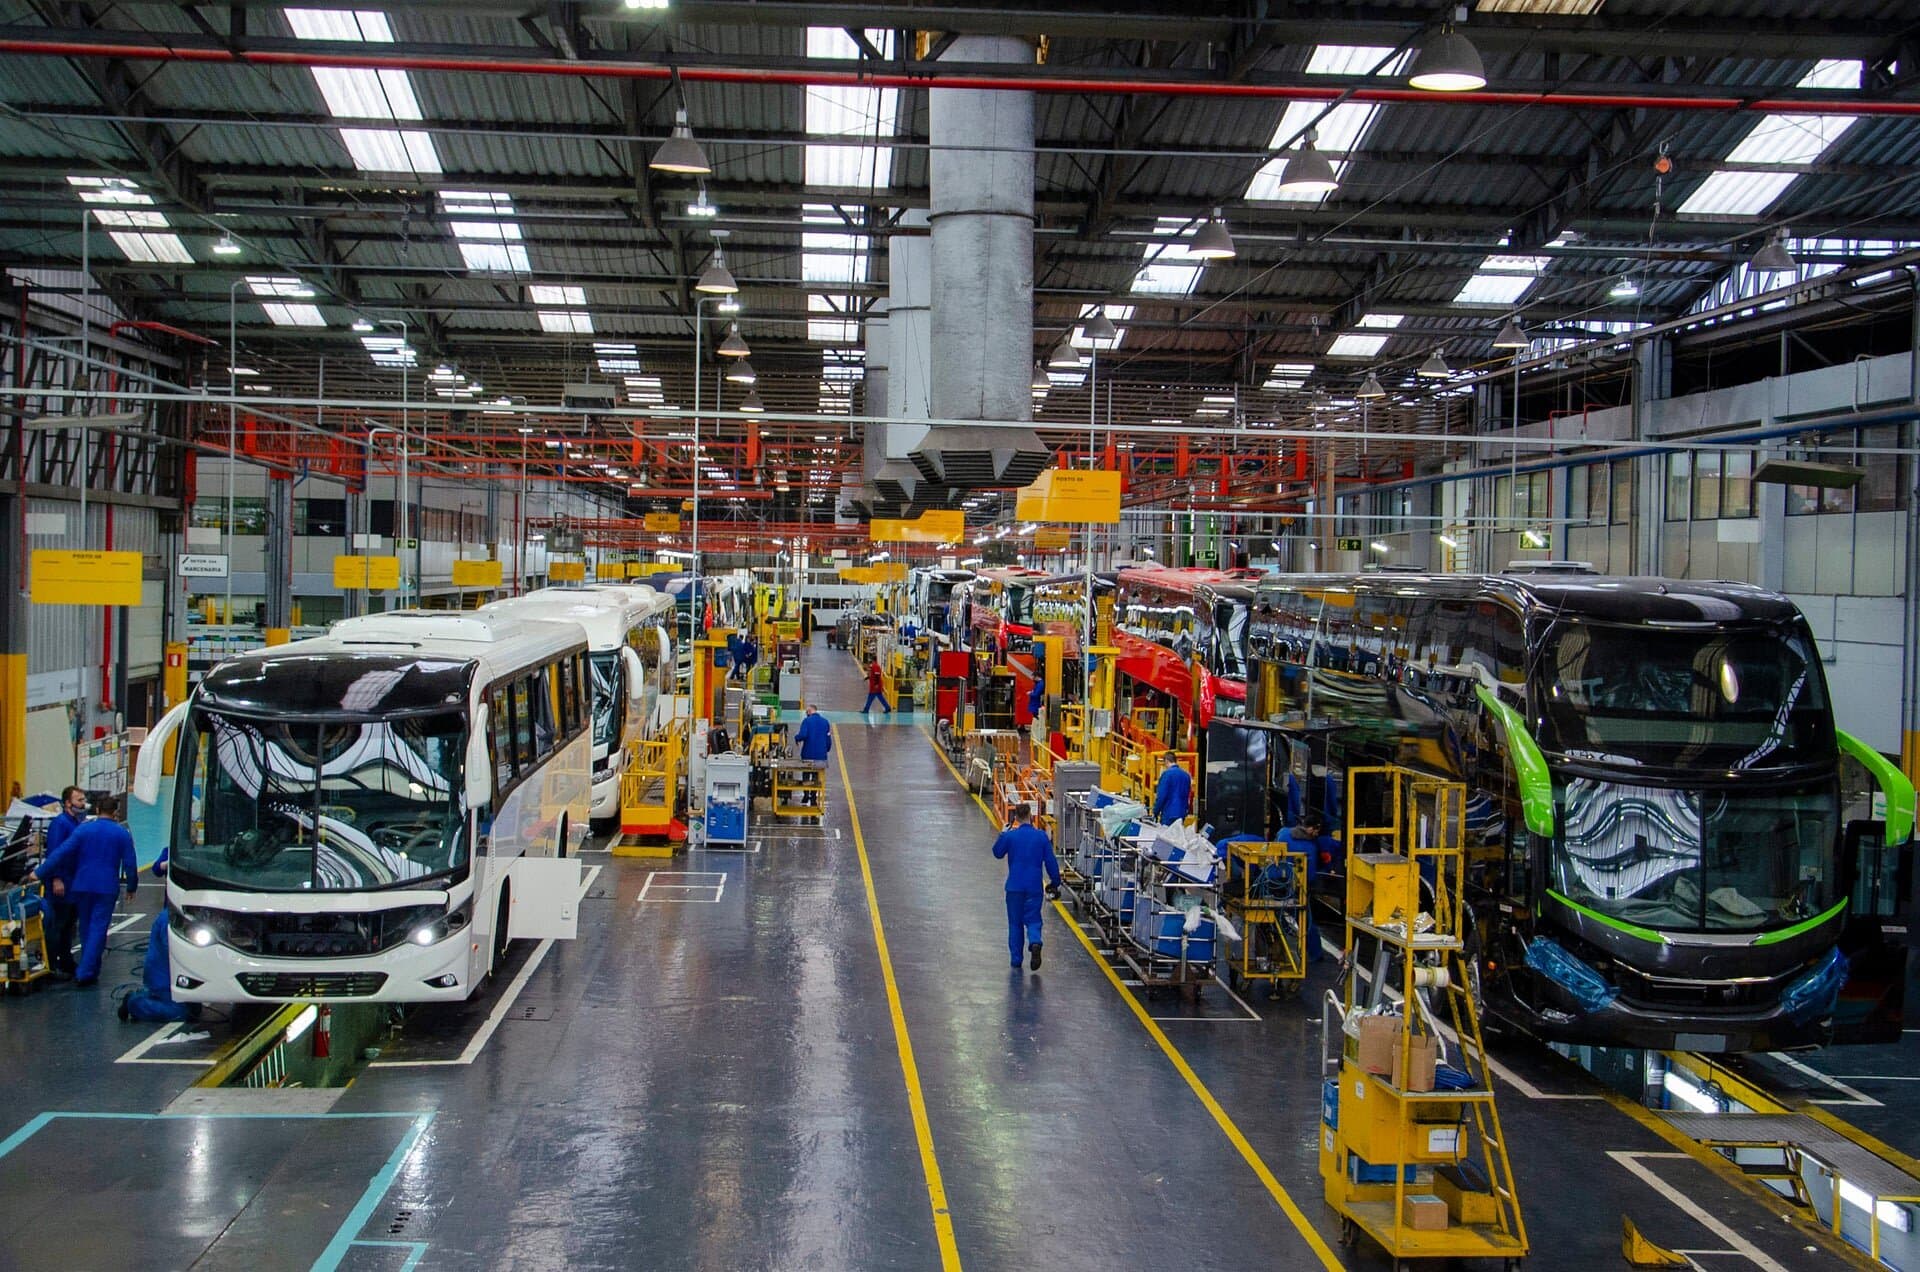
A Marcopolo lidera a fabricação de carrocerias e tem o domínio histórico das ruas brasileiras. Mas no mercado financeiro, a dinâmica de curto prazo colocou a companhia em uma encruzilhada de narrativas.
De um lado, a gestão aciona o caixa para turbinar proventos e lança um robusto programa de recompra, enquanto traça rotas de exportação para driblar a dependência local.
Do outro, a inflação de custos e os juros elevados travam o crédito dos operadores de frota, espremendo as margens da encarroçadora e dividindo as carteiras recomendadas dos grandes bancos.
Esta análise foi construída com a base do Sentinelus.ai, agente de IA que monitora continuamente mais de 2.300 fontes do mercado financeiro.
Saiba como funciona no final do artigo.
TERMÔMETRO SENTINELUS
Nos últimos 180 dias, o Sentinelus processou 498 menções sobre a companhia. O saldo reflete o peso e a divisão gerados pelos balanços recentes: 302 positivas, 104 negativas e 92 neutras.
A DISPUTA PELA RENTABILIDADE
A tese da Marcopolo vive uma forte quebra de braço entre a visão estratégica de longo prazo e a dura realidade operacional do curto prazo.
De um lado, a empresa tenta blindar o acionista com remuneração direta e avança no mercado externo. Do outro, a escalada de custos industriais e a dificuldade de repasse ameaçam a margem e o lucro imediato.
A CARTADA NA EUROPA E NA ARGENTINA
O plano da encarroçadora é crescer lá fora sem afundar em despesas de capital. O CEO André Armaganijan mira a exportação de produtos de alto valor agregado a partir de Caxias do Sul.
A estratégia concentra-se no lançamento do modelo G8 Tec na Europa para aproveitar o vácuo de concorrentes locais, enquanto aguarda a recuperação da frota argentina apenas para 2027.
CATALISADORES DO SETOR PÚBLICO
A aprovação do novo marco regulatório do transporte público e a liberação de fundos via programas governamentais dão fôlego estrutural à tese.
A renovação de frotas atrelada ao Move Brasil e as vendas direcionadas pelo programa Caminho da Escola tentam trazer alguma resiliência aos volumes totais de produção.
RECOMPRA E PROVENTOS BLINDAM O PAPEL
Para tentar conter a desconfiança, a Marcopolo aprovou proventos de R$ 0,13 por ação e um agressivo programa de recompra de até 49 milhões de papéis preferenciais em até dezoito meses.
A movimentação enxuga as ações em circulação e sinaliza que a gestão considera o ativo descontado. O banco JPMorgan endossou a visão otimista, mantendo a compra do papel.
LUCRO FRUSTRADO NO SEGUNDO TRIMESTRE
O otimismo financeiro esbarra duramente na linha final do balanço. No segundo trimestre, a encarroçadora reportou lucro líquido de R$ 271,2 milhões, cravando uma queda de 15,5% na base anual.
O mix de vendas desfavorável, com peso excessivo de micro-ônibus e queda brutal nos modelos rodoviários pesados, derrubou drasticamente as margens da operação.
CORTE DE PREÇO-ALVO PELA XP
A deterioração do curto prazo fez parte do mercado rever completamente o otimismo. A XP cortou a recomendação do papel para neutra e afundou o preço-alvo para R$ 5.
A corretora justificou o movimento apontando que a produção do terceiro trimestre roda cerca de 15% abaixo do ano passado, destruindo a esperada alavancagem operacional da indústria.
JUROS E O ESTRANGULAMENTO DO CLIENTE
O desejo de renovação existe, mas o financiamento simplesmente secou. A taxa Selic estagnada em patamares elevados compromete as compras por parte dos grandes operadores do país.
O executivo-chefe admitiu publicamente que o crédito estrangulado elevou a idade média da frota nacional, forçando a companhia a buscar socorro contínuo no próprio banco de fábrica.
A PROVA DOS NOVE
A Marcopolo encontra-se no centro de uma transição dolorosa. Enquanto as rotas alternativas de crescimento internacional e a blindagem via recompra agradam, o operacional imediato sofre.
A grande virada exige que a companhia consiga finalmente repassar a inflação de custos e retomar a venda em escala dos ônibus rodoviários, que carregam maior valor agregado e salvam o EBITDA.
Até que a Selic dê trégua e alivie a planilha dos operadores endividados, a tese exigirá estômago para quem comprou o projeto de modernização industrial liderado pela empresa.
Conteúdo informativo. Não constitui recomendação de compra ou venda.
Sobre esta análise
Esta análise foi gerada pelo Sentinelus.ai. O Sentinelus é uma plataforma brasileira de inteligência de mercado para investidores da B3. Um agente de IA rastreia continuamente mais de 2.300 fontes, incluindo canais do YouTube, posts no X, documentos de RI, comunicados da CVM e mais de 800 portais de notícias financeiras.
Teste grátis