Raízen #RAIZ4: a maior recuperação extrajudicial da história evitou a quebra — mas cobrou a conta do acionista
A Raízen evitou a quebra com a maior recuperação extrajudicial do país, mas o plano de R$ 65 bilhões embute a perda de controle e uma diluição massiva para os atuais acionistas.
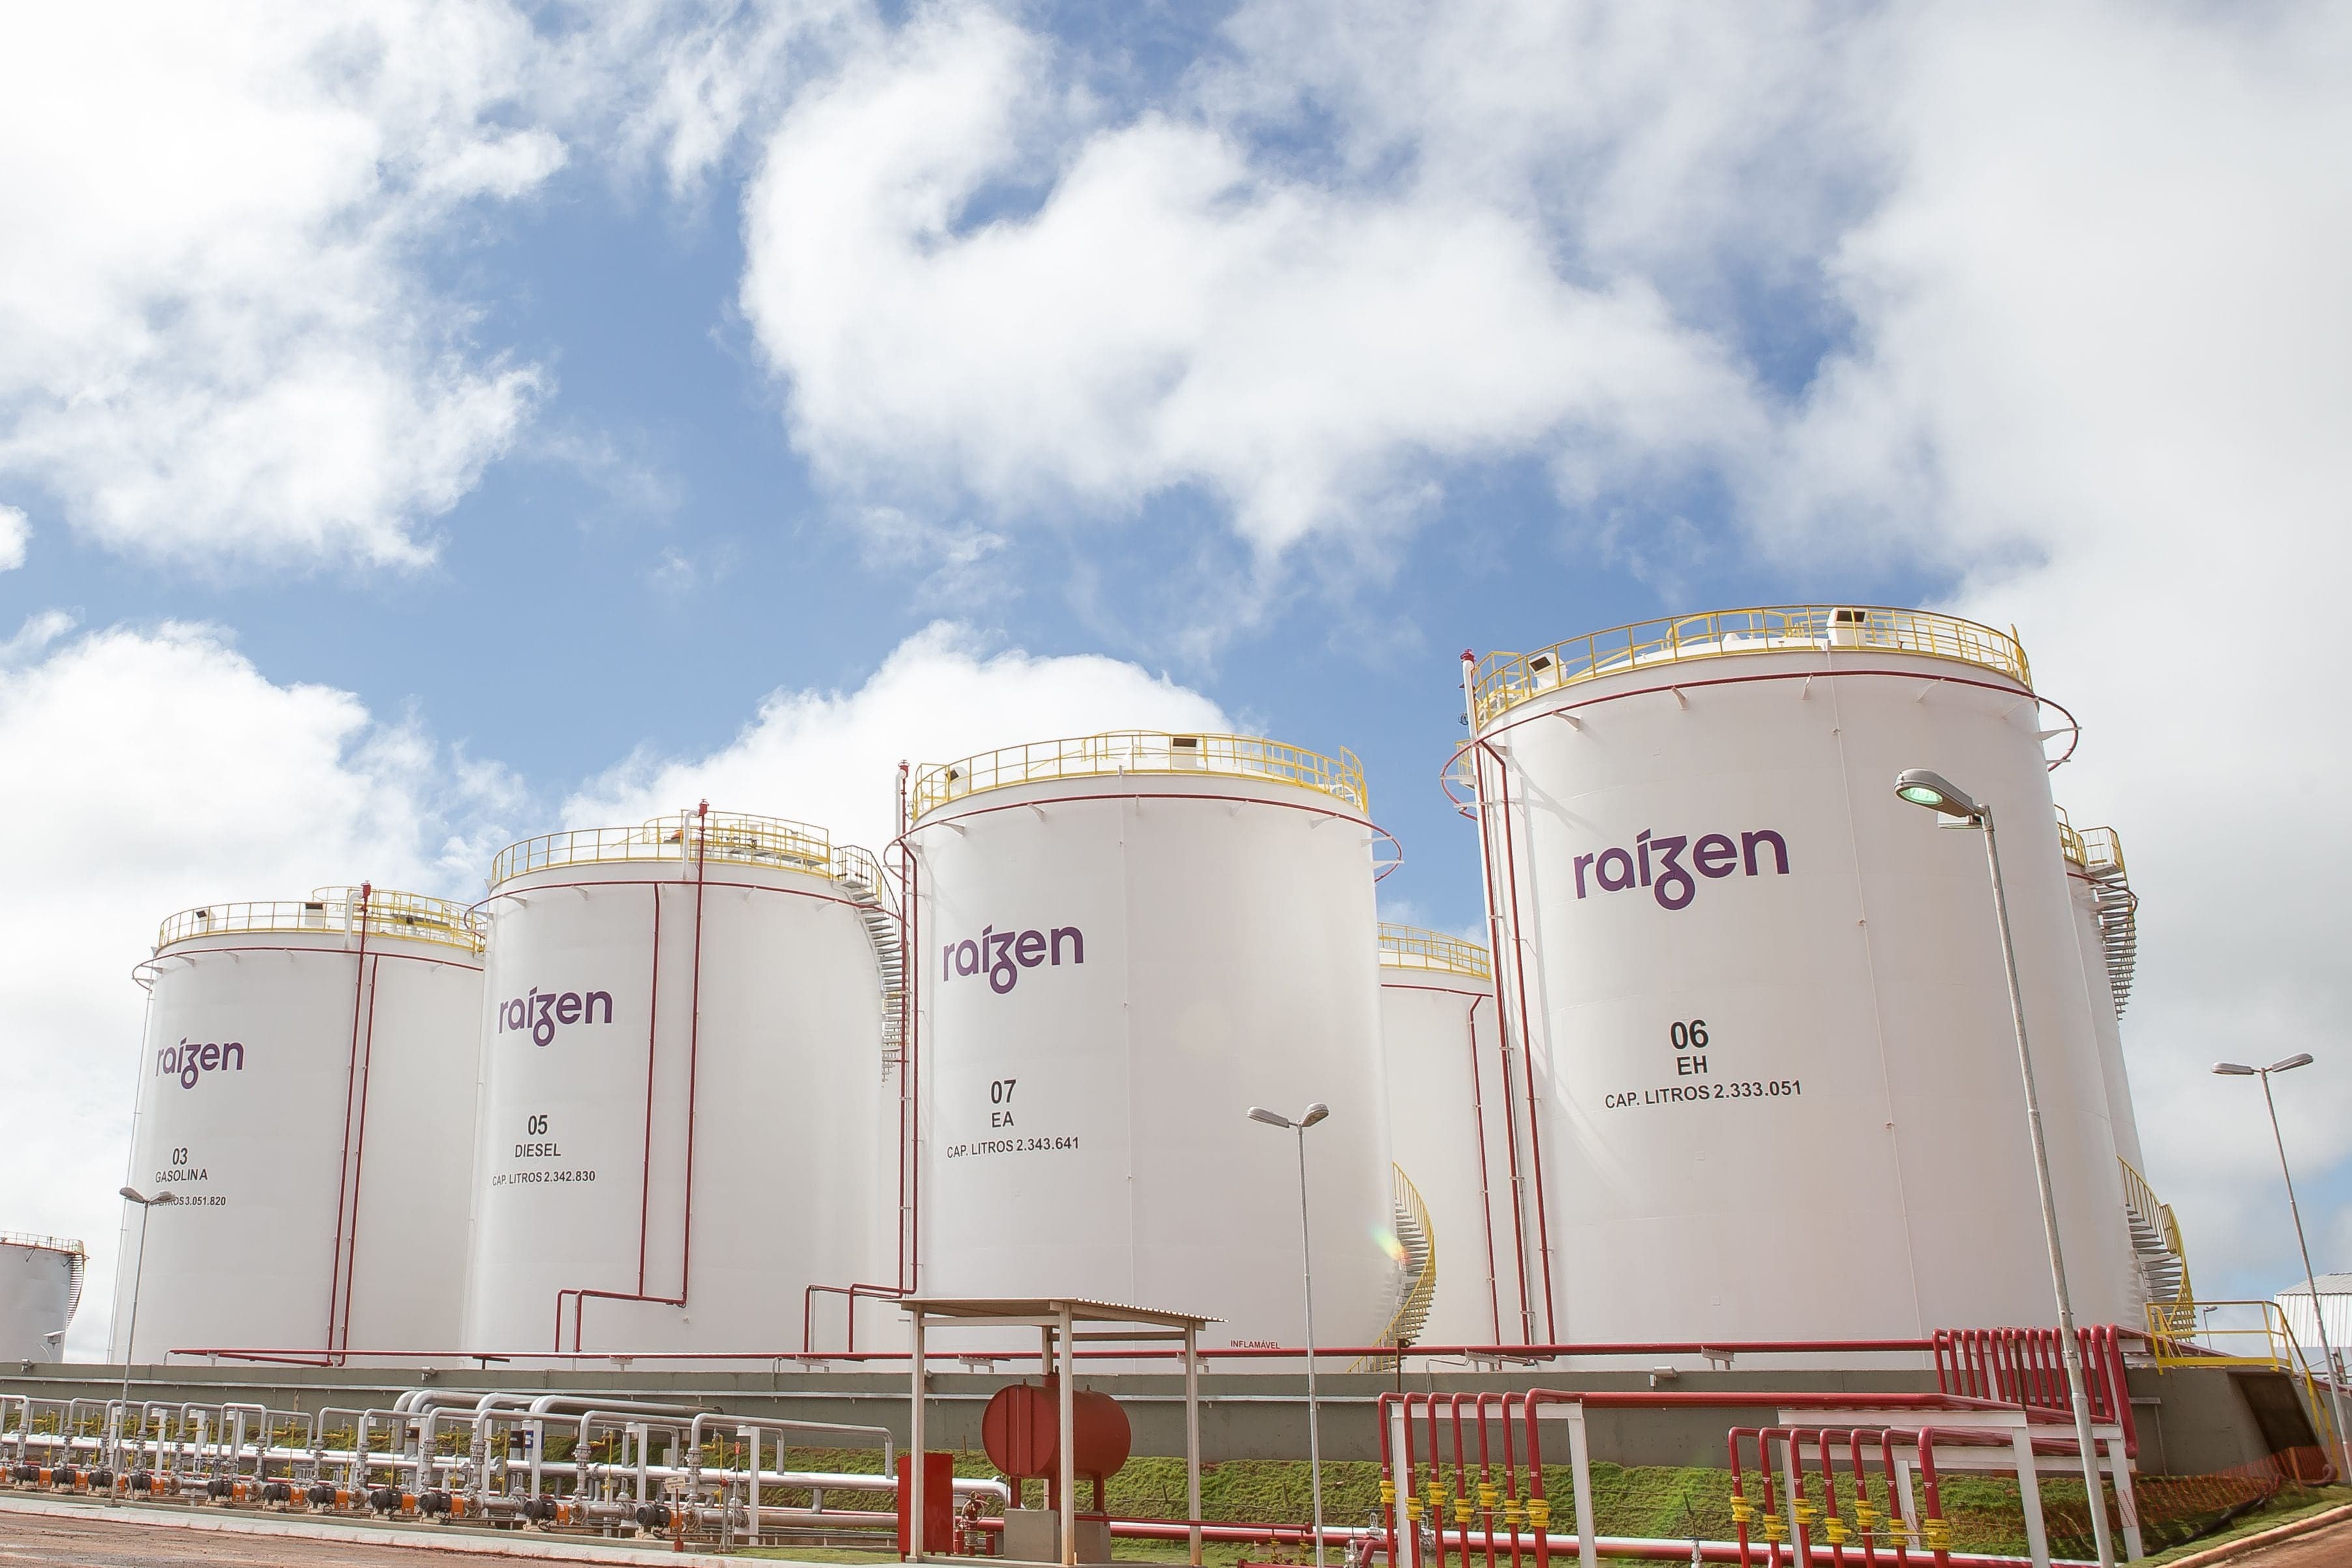
O mercado acompanha de perto o desfecho da maior recuperação extrajudicial da história do Brasil. A Raízen conseguiu aval para reestruturar bilhões em dívidas, afastando o fantasma de uma quebra iminente.
Porém, o alívio no balanço trouxe um preço brutal para quem carrega o papel na tela. A companhia caminha para uma assembleia decisiva que deve formalizar uma diluição massiva e a troca completa de comando.
A tensão agora é matemática: enquanto desinvestimentos e injeções de capital garantem a operação, o acionista atual tenta entender se sobrará algum valor após os credores assumirem a direção.
Esta análise foi construída com a base do Sentinelus.ai, agente de IA que monitora continuamente mais de 2.300 fontes do mercado financeiro.
Saiba como funciona no final do artigo.
TERMÔMETRO DA REESTRUTURAÇÃO
O Sentinelus analisou 892 menções sobre a companhia nos últimos 180 dias. O pessimismo domina a janela: foram 488 menções negativas e 180 positivas, além de 224 neutras.
A ARQUITETURA DA TENSÃO
O embate central opõe a sobrevivência física da operação ao sacrifício do capital acionário. A companhia evitou a falência, mas a engenharia financeira desenhada para isso impõe uma transferência histórica de riqueza dos atuais sócios para os credores.
O AVAL JUDICIAL E A INJEÇÃO DA SHELL
O mecanismo de alívio começou com a Justiça homologando o plano de recuperação extrajudicial para reestruturar cerca de R$ 61,4 bilhões em dívidas. O processo removeu o risco imediato de default corporativo.
A aprovação contou com o apoio da ampla maioria dos credores e foi ancorada pela confirmação de um aporte de R$ 3,5 bilhões liderado pela Shell, que busca estabilizar a estrutura da parceira.
E o detalhamento do protocolo coberto pela ADVFN:
DESINVESTIMENTOS DESTRAVAM CAIXA IMEDIATO
Para estancar a sangria, a gestão acelerou a venda de ativos importantes, mirando a liquidez imediata necessária para cumprir as obrigações da reestruturação e focar no mercado brasileiro.
A operação downstream na Argentina foi vendida por US$ 1,42 bilhão para a Mercuria Energy, enquanto a Usina Caarapó rendeu R$ 760 milhões à vista em negociação com a Adecoagro.
O Brazil Journal apontou a venda na Argentina como divisor de águas:
A Análise de Ações reportou o movimento estratégico em Caarapó:
EBITDA RESILIENTE SOB O VÉU DO PREJUÍZO CONTÁBIL
Apesar das manchetes alarmantes sobre o rombo anual, parte significativa desse impacto deriva de pesadas provisões exigidas pela própria reestruturação, o que acaba mascarando a geração operacional.
A DILUIÇÃO MASSIVA E O CORTE DE R$ 35 BI
O custo do salvamento será cobrado em uma assembleia no fim de outubro, que prevê a conversão de grande parcela do passivo em ações a R$ 0,25 e uma redução de capital de até R$ 35 bilhões.
A ADVFN noticiou a proposta que prevê essas medidas amargas:
PERDA DE CONTROLE E A SAÍDA DA COSAN
A conversão da dívida altera drasticamente o comando da companhia. Os credores assumirão quatro das sete cadeiras do conselho, forçando a destituição completa do colegiado atual.
Diante da perda iminente de poder, a Cosan sinalizou que não acompanhará novos aportes e pretende vender sua participação residual, encerrando a histórica sociedade.
O Globo Rural detalhou a tomada do board pelos bancos:
O Pipeline Valor revelou a estratégia de desinvestimento da holding controladora:
O PESO DE UMA ALAVANCAGEM AINDA EXTREMA
Mesmo com a venda bilionária de ativos e o reperfilamento, a companhia ainda opera com uma alavancagem de 5,2x o EBITDA, levantando ceticismo sobre a sustentabilidade a médio prazo.
O Money Times noticiou a cautela do mercado quanto à real capacidade de abatimento das dívidas:
O QUE AINDA PRECISA SER PROVADO
O mercado precisa avaliar se, após a diluição final e a saída dos controladores originais, a companhia saneada terá rentabilidade suficiente para tirar o papel da zona de ameaça na B3.
A CONCLUSÃO DA NARRATIVA
A Raízen garantiu sua sobrevivência estrutural, mas o fez entregando a chave do cofre aos bancos. A operação continuará de pé, porém o veículo de investimento mudou de mãos.
A assembleia de outubro será o carimbo definitivo em uma das maiores transferências de riqueza entre sócios e credores já registradas na bolsa brasileira.
Para quem segue posicionado, a tese deixou de mirar fundamentos de crescimento e passou a depender da capacidade da nova gestão de extrair algum valor residual das cinzas do balanço.
Conteúdo informativo. Não constitui recomendação de compra ou venda.
Sobre esta análise
Esta análise foi gerada pelo Sentinelus.ai. O Sentinelus é uma plataforma brasileira de inteligência de mercado para investidores da B3. Um agente de IA rastreia continuamente mais de 2.300 fontes, incluindo canais do YouTube, posts no X, documentos de RI, comunicados da CVM e mais de 800 portais de notícias financeiras.
Teste grátis