Usiminas #USIM5: o rali do antidumping contra a pressão nas margens e o xadrez societário
As ações da Usiminas enfrentam um cenário de dualidade: lucros animadores e proteção contra o aço importado colidem com o custo do gás e incertezas societárias.
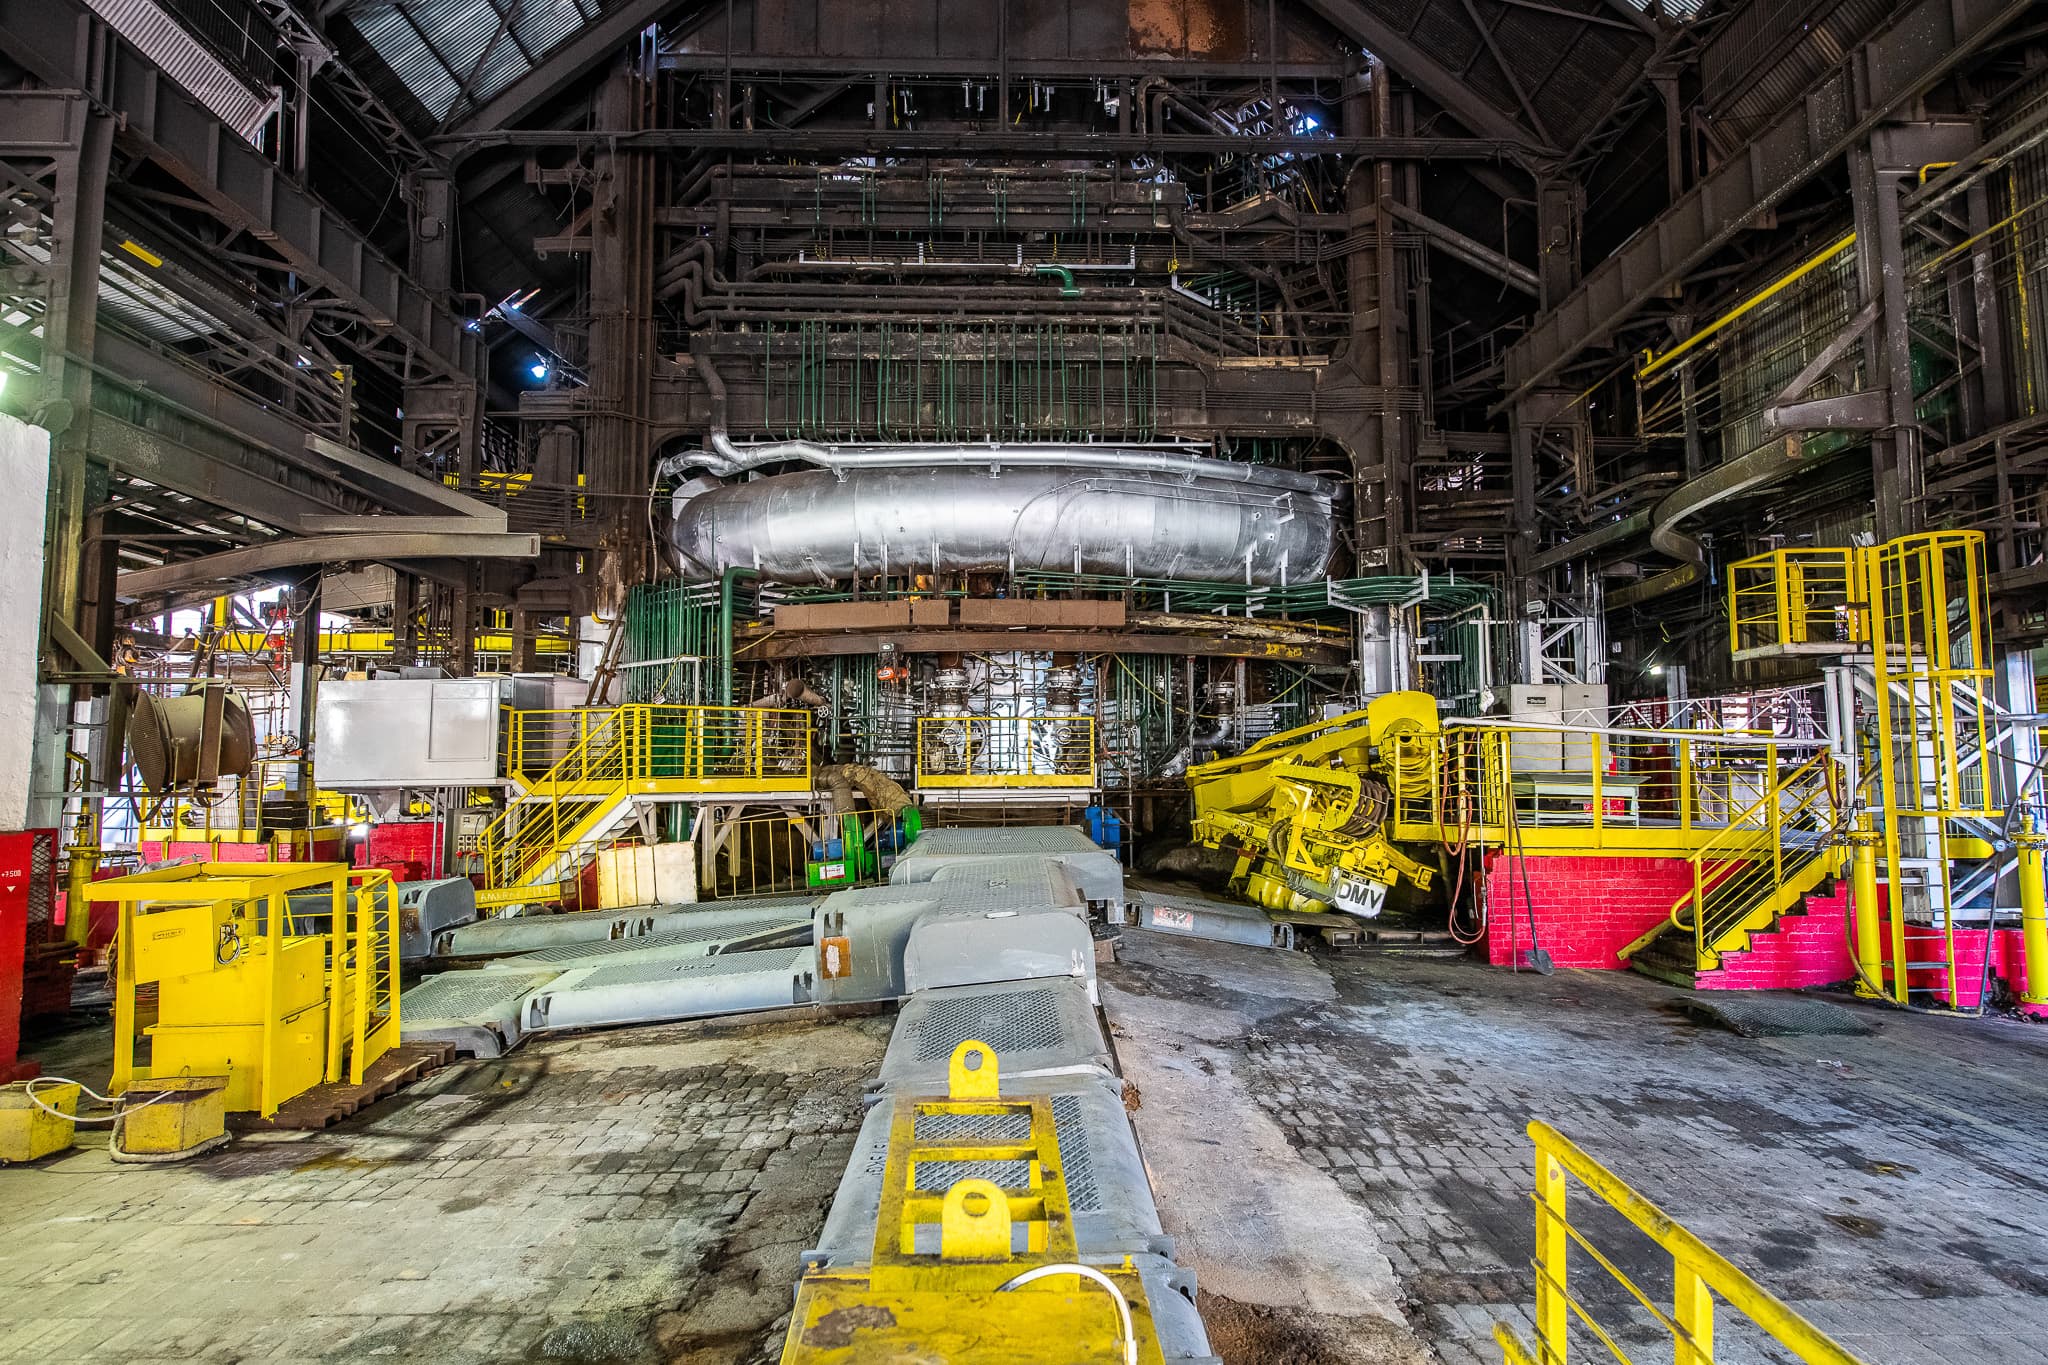
A Usiminas vive um verdadeiro cabo de guerra na Bolsa de Valores. De um lado, a empresa comemora resultados surpreendentes e um cerco tarifário ao aço chinês que anima parte da Faria Lima.
Do outro lado, a forte pressão dos custos operacionais e a entrada de fundos ativistas no conselho acendem o alerta vermelho para o futuro da rentabilidade.
Com o papel registrando volatilidade intensa, o mercado busca precificar se a virada operacional vai se sustentar ou acabar esbarrando no pesado ciclo de investimentos da siderúrgica.
Esta análise foi construída com a base do Sentinelus.ai, agente de IA que monitora continuamente mais de 2.300 fontes do mercado financeiro.
Saiba como funciona no final do artigo.
O TERMÔMETRO DA TESE
Nos últimos 180 dias, o Sentinelus mapeou 820 menções à companhia. O saldo reflete a divisão clara do mercado: 398 positivas, 199 negativas e 223 neutras.
A DISPUTA PELO AÇO
A tese se apoia na blindagem do mercado interno e na recuperação de preços do minério. Já os pessimistas apontam para a estrutura de custos e os atritos de governança. Entenda as pontas.
BARREIRAS COMERCIAIS DÃO FÔLEGO
A imposição de tarifas sobre o aço chinês e o alívio nas taxas dos EUA destravaram valor. A regra de isenção baseada na origem reduziu grandes temores comerciais.
A ALAVANCAGEM OPERACIONAL
Com a proteção interna, casas estrangeiras apostam forte na tese. O JPMorgan, por exemplo, elevou a recomendação e dobrou o preço-alvo do ativo para R$ 11,50.
RESILIÊNCIA NO SEGUNDO TRIMESTRE
No balanço seguinte, a siderúrgica seguiu reportando números consistentes no azul, com lucro de R$ 428 milhões e Ebitda ajustado de R$ 761 milhões.
CORTE DE RECOMENDAÇÃO
Nem todo o mercado compra a recuperação contínua. O Itaú BBA rebaixou a recomendação do papel para neutra e cortou o seu preço-alvo de R$ 11 para R$ 8.
CAPEX PESADO E CUSTO DE ENERGIA
O grande pacote de investimentos também cobra sua fatura. A injeção de R$ 1,7 bilhão na Bateria 4 em Ipatinga pressiona a geração de caixa no curto prazo.
ATIVISMO E GOVERNANÇA
Na frente societária, a chegada da gestora Latache Capital ao conselho gerou ruídos intensos e forçou a expansão do grupo para nove assentos.
A PROVA PENDENTE
O fiel da balança será a capacidade prática da Usiminas de repassar preços e diluir o custo bilionário de suas reformas operacionais recém-iniciadas.
Se as medidas antidumping provarem sua eficácia ao longo do semestre, a visão otimista dos bancos estrangeiros pode se consolidar e tracionar o papel.
Do contrário, a alta pressão estrutural nos custos e a complexidade societária na mesa do conselho seguirão esmagando a cotação no mercado brasileiro.
Conteúdo informativo. Não constitui recomendação de compra ou venda.
Sobre esta análise
Esta análise foi gerada pelo Sentinelus.ai. O Sentinelus é uma plataforma brasileira de inteligência de mercado para investidores da B3. Um agente de IA rastreia continuamente mais de 2.300 fontes, incluindo canais do YouTube, posts no X, documentos de RI, comunicados da CVM e mais de 800 portais de notícias financeiras.
Teste grátis